Riesgo y rentabilidad: la relación que debes entender antes de invertir
Cuando alguien te ofrece una inversión con "alta rentabilidad", lo primero que sueles pensar es cuánto puedes ganar. La pregunta que realmente importa es otra: ¿cuánto puedes perder?
En finanzas, ambas variables van de la mano. Entender esta relación antes de poner un solo sol en juego te ahorra dolores de cabeza y, sobre todo, pérdidas de dinero.
No existe ganancia sin riesgo
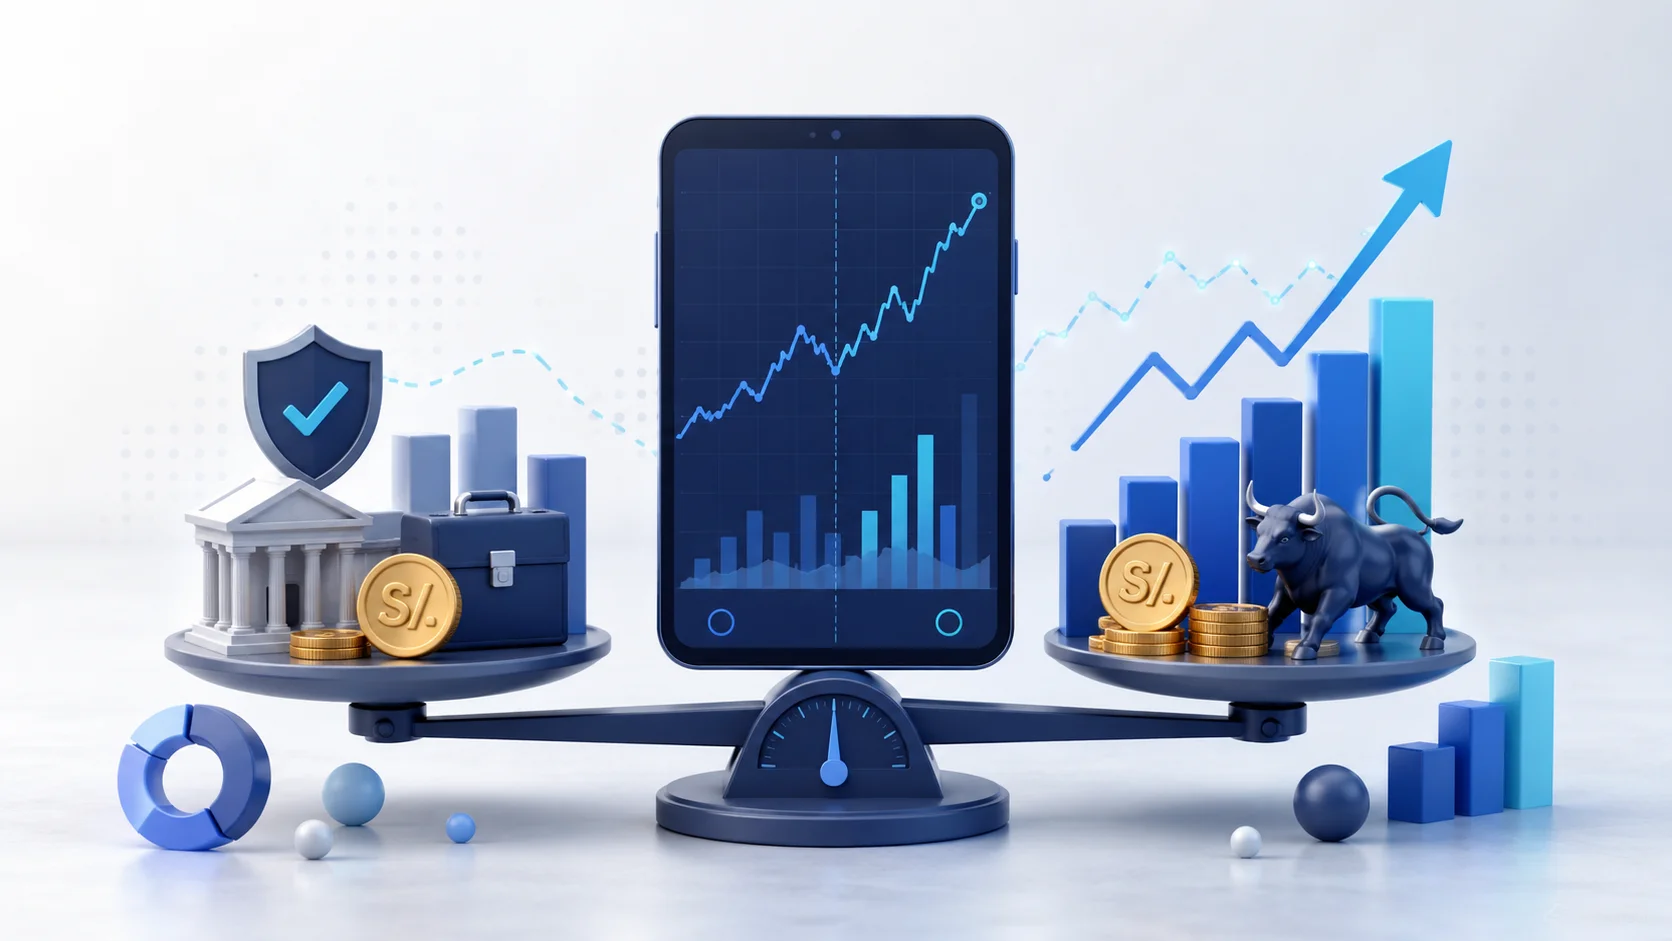
Si buscas un retorno estable y predecible, la rentabilidad esperada será baja. Si aspiras a ganar mucho más, tendrás que aceptar que el valor de tu dinero fluctúe con fuerza en el camino. A menor riesgo, menor rentabilidad potencial; a mayor rentabilidad esperada, mayor riesgo asumido. Esta relación no tiene excepciones reales, aunque muchos anuncios intenten venderla como si las tuviera.
Si ves una oferta que promete "20% de ganancia mensual garantizada", desconfía de inmediato: ninguna inversión seria ofrece retornos así de altos sin un riesgo proporcional. En Perú, antes de poner tu dinero en cualquier entidad, vale la pena verificar si está supervisada por la SBS o registrada en la SMV.
Cómo se ubican las alternativas más comunes en Perú
| Instrumento | Nivel de riesgo | Liquidez | Cobertura y seguridad |
|---|---|---|---|
| Cuenta de ahorro | Muy bajo | Inmediata | Protegida por el Fondo de Seguro de Depósitos (FSD), hasta S/ 122,000 en entidades supervisadas por la SBS (monto vigente para junio-agosto 2026, se actualiza cada trimestre) |
| Depósito a plazo fijo | Bajo | Fija (meses o años) | Sabes desde el inicio cuánto ganarás. También cubierto por el FSD |
| Fondos mutuos | Moderado a alto | Variable según el fondo | Dinero administrado en portafolios diversificados. Sin cobertura del FSD ni retorno garantizado |
| Acciones (BVL) | Alto | Alta, según el mercado | Depende del rendimiento empresarial. Permite ganancias altas, pero con fuerte volatilidad |
Estar regulado no significa estar libre de riesgo
Es clave no confundir dos conceptos. El riesgo de la entidad es que el banco o la caja quiebre; ese escenario está cubierto —hasta el tope vigente del FSD— si depositaste en una entidad supervisada por la SBS. El riesgo de mercado es distinto: que el activo en el que invertiste, una acción o un fondo, pierda valor por razones económicas. Ninguna entidad regulada te protege contra eso.
Un ejemplo concreto: si compras acciones a través de una Sociedad Agente de Bolsa registrada en la SMV, la sociedad está regulada y eso reduce el riesgo de fraude o mal manejo administrativo. Pero si el precio de esas acciones cae 15% porque a la empresa le fue mal ese trimestre, ninguna regulación te devuelve ese dinero. Regulación y volatilidad de mercado son dos cosas distintas, y conviene no mezclarlas.
Tu tolerancia al riesgo depende del tiempo, no solo del carácter
Es común pensar que el perfil de riesgo es cuestión de personalidad —"yo soy arriesgado" o "yo soy conservador"— pero en la práctica depende sobre todo de tu objetivo y de cuánto tiempo tienes antes de necesitar el dinero.
Cuando el plazo es corto, de menos de dos años, como la inicial de un departamento o un fondo de emergencia, la prioridad tiene que ser la seguridad y la liquidez. No puedes permitirte una caída de 20% justo antes de necesitar pagar algo. Cuando el horizonte es largo, de diez a veinte años, como la jubilación o el futuro de tus hijos, el tiempo juega a tu favor: hay margen para aguantar la volatilidad del mercado y buscar mejores retornos en el camino.
Un caso concreto
Jorge, de 35 años, tenía S/ 20,000 ahorrados y los puso todos en un fondo mutuo de renta variable sin preguntarse cuándo los iba a necesitar. Seis meses después, el fondo cayó 12% justo cuando tuvo que retirar ese dinero para una emergencia familiar. No perdió por mala suerte: perdió porque invirtió dinero de corto plazo en un instrumento pensado para horizontes largos. El error no estuvo en elegir un fondo riesgoso, sino en no hacer coincidir el riesgo con el momento en que iba a necesitar el dinero.
Antes de invertir, vale la pena hacerse cuatro preguntas: ¿cuándo necesitaré recuperar este dinero?, ¿tengo un fondo de emergencia listo para imprevistos?, ¿qué haría si mi inversión cae 10% el próximo mes?, y ¿entiendo con claridad cómo genera ganancias este producto?
Gestionar el riesgo, no evitarlo
No existe un porcentaje de ganancia "correcto" que aplique para todos. La pregunta útil no es cuál paga más, sino qué rentabilidad puedes buscar sin asumir un riesgo que ponga en peligro tus metas.
Invertir bien no depende de adivinar el instrumento perfecto, sino de entender qué estás asumiendo antes de poner el dinero.
Fuentes:
- Superintendencia de Banca, Seguros y AFP (SBS), Circular N.° F-617-2026 sobre el monto máximo de cobertura del FSD para junio-agosto 2026: fsd.org.pe/cobertura
- Fondo de Seguro de Depósitos (FSD), listado de entidades miembro: fsd.org.pe
- Superintendencia del Mercado de Valores (SMV), registro de entidades supervisadas: smv.gob.pe
Este artículo tiene fines educativos e informativos y no constituye una recomendación de inversión ni asesoría financiera personalizada.